Zahnbehandlung und internationale Krankenversicherung: Was wirklich abgedeckt ist

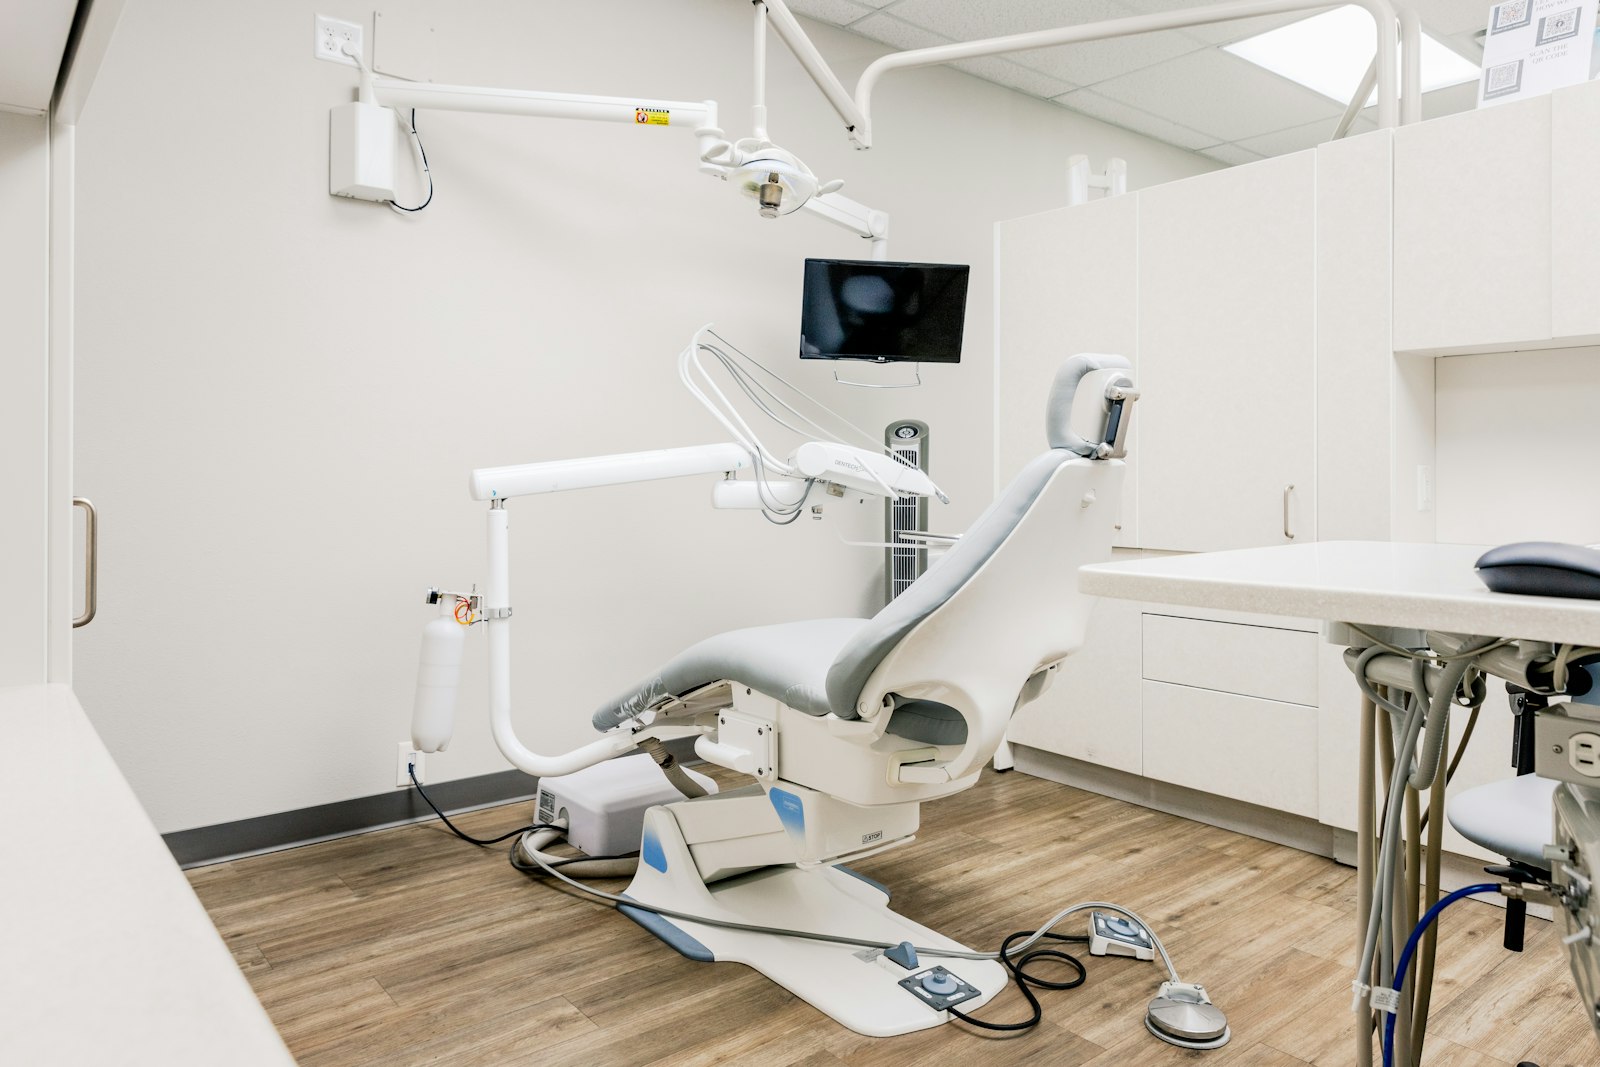
Zahnbehandlung und internationale Krankenversicherung ist ein Thema, bei dem viele Expats erst genau hinschauen, wenn es zu spät ist. Eine Wurzelbehandlung, eine neue Krone oder eine Zahnspange fürs Kind können schnell mehrere tausend Euro kosten. Ob dein Tarif das trägt, hängt stark von Bausteinen, Wartezeiten und Erstattungsgrenzen ab. In diesem Ratgeber erfährst du, wie Zahnleistungen in internationalen Krankenversicherungen typischerweise geregelt sind, worauf du beim Vergleich achten solltest und wie du bösen Überraschungen vorbeugst.
Ist Zahnbehandlung überhaupt mitversichert?
Anders als in vielen gesetzlichen Systemen sind Zahnleistungen in internationalen Krankenversicherungen fast immer als eigener Baustein organisiert. Das heißt, du entscheidest beim Abschluss aktiv, ob und in welchem Umfang der Zahnbereich abgesichert sein soll. Manche Tarife enthalten Zahnleistungen bereits ab der mittleren Stufe, bei anderen musst du sie als Zusatzoption wählen.
Wichtig ist die Unterscheidung zwischen dem, was der Versicherer als Notfall behandelt, und dem, was als geplante Behandlung gilt. Akute Schmerzen und die Erstversorgung nach einem Unfall sind oft schon in Basistarifen enthalten. Alles darüber hinaus, also Vorsorge, Füllungen, Zahnersatz und Kieferorthopädie, ist meist Sache des Zahnbausteins.
Die vier Leistungsbereiche im Überblick
Damit du Tarife sinnvoll vergleichen kannst, hilft es, die Zahnleistungen in vier Gruppen zu denken:
- Vorsorge und Prophylaxe: Kontrolluntersuchungen, professionelle Zahnreinigung, Röntgen. Oft mit einer jährlichen Obergrenze.
- Zahnbehandlung: Füllungen, Wurzelbehandlungen, einfache Eingriffe. In besseren Tarifen häufig hoch oder voll erstattet.
- Zahnersatz: Kronen, Brücken, Implantate, Prothesen. Meist der teuerste Bereich, oft mit prozentualer Erstattung und langen Wartezeiten.
- Kieferorthopädie: Zahnspangen und Regulierungen, vor allem bei Kindern. In vielen Tarifen nur eingeschränkt oder gar nicht enthalten.
Ein guter Tarif deckt in der Regel nicht alles zu 100 Prozent ab. Üblich sind gestaffelte Erstattungssätze, zum Beispiel ein hoher Anteil bei der Zahnbehandlung und ein niedrigerer Anteil beim Zahnersatz. Genau diese Prozentsätze und die jährlichen Höchstgrenzen entscheiden am Ende, wie viel du selbst tragen musst.
Wartezeiten: der häufigste Stolperstein
Beim Zahnbereich arbeiten viele Versicherer mit Wartezeiten. Das bedeutet, dass bestimmte Leistungen erst nach einigen Monaten Vertragslaufzeit in Anspruch genommen werden können. Für einfache Behandlungen ist die Wartezeit oft kurz oder entfällt. Für aufwendigen Zahnersatz kann sie deutlich länger ausfallen.
Der Hintergrund ist einfach. Versicherer wollen verhindern, dass jemand einen Vertrag nur abschließt, um eine bereits geplante teure Behandlung erstatten zu lassen. Für dich heißt das: Wenn du weißt, dass in absehbarer Zeit größere Zahnarbeiten anstehen, solltest du dich frühzeitig kümmern und die Wartezeiten der Tarife genau vergleichen. Wer zu spät abschließt, zahlt die erste große Rechnung oft noch selbst.
Vorerkrankungen und fehlende Zähne
Was viele unterschätzen: Auch der Zustand deiner Zähne beim Abschluss spielt eine Rolle. Bereits angeratene oder laufende Behandlungen sind in der Regel nicht mitversichert. Manche Versicherer schließen zudem Ersatz für Zähne aus, die bei Vertragsbeginn schon fehlten. Das ist die sogenannte Missing-Tooth-Klausel.
Deshalb lohnt es sich, im Antrag ehrlich und vollständig zu sein. Verschwiegene Vorerkrankungen können im Leistungsfall dazu führen, dass der Versicherer die Erstattung verweigert. Ein unabhängiger Blick auf deine Situation hilft, den Tarif zu finden, der zu deinem tatsächlichen Bedarf passt, statt dich später mit Ausschlüssen zu überraschen.
Behandlung im Ausland und die Kostenfrage
Internationale Tarife erstatten Zahnbehandlungen grundsätzlich weltweit, solange die Behandlung medizinisch notwendig und nachvollziehbar dokumentiert ist. Für dich als Expat ist das ein großer Vorteil, weil du nicht an ein bestimmtes Land oder Netzwerk gebunden bist. Du reichst deine Rechnung ein und bekommst sie nach den Bedingungen deines Tarifs erstattet.
Gerade bei größeren Eingriffen empfiehlt es sich, vorab einen Kostenvoranschlag beim Zahnarzt einzuholen und diesen beim Versicherer prüfen zu lassen. So weißt du vor der Behandlung, welcher Anteil übernommen wird und was dein Eigenanteil ist. Das erspart dir unangenehme Überraschungen und macht die Planung berechenbar.
So findest du den passenden Zahnschutz
Der richtige Tarif hängt von deiner Lebenssituation ab. Eine junge, gesunde Person mit gepflegten Zähnen braucht einen anderen Schutz als eine Familie mit Kindern, bei denen bald eine Zahnspange ansteht. Beim Vergleich lohnt der Blick auf drei Punkte: die Erstattungssätze je Leistungsbereich, die jährlichen Höchstgrenzen und die Wartezeiten.
Als unabhängiger Makler sind wir an keinen einzelnen Anbieter gebunden. Wir vergleichen mehr als 19 Tarife von mehreren namhaften Versicherern und schauen gezielt, welcher davon deinen Zahnbedarf sinnvoll abdeckt, ohne dass du für Leistungen zahlst, die du nicht brauchst. Unsere Beratung ist für dich kostenlos, denn wir werden über die Courtage vom Versicherer vergütet, nicht von dir. Bist du bereits versichert und mit deinem aktuellen Schutz unzufrieden, kannst du uns über eine Maklermandat-Übertragung als Betreuer einsetzen, ganz ohne deinen Tarif zu wechseln.
Häufige Fragen
Ist die professionelle Zahnreinigung mitversichert?
Oft ja, aber meist mit einer jährlichen Obergrenze. Je nach Tarif werden ein oder zwei Reinigungen pro Jahr bis zu einem festgelegten Betrag erstattet. Ein Blick in die Vorsorgeleistungen des Tarifs zeigt dir den genauen Umfang.
Werden Implantate von der internationalen Krankenversicherung bezahlt?
Implantate zählen zum Zahnersatz und sind meist nur in höheren Tarifstufen enthalten. Üblich sind eine prozentuale Erstattung, eine jährliche Höchstgrenze und eine Wartezeit. Prüfe diese drei Werte, bevor du dich für einen Tarif entscheidest.
Bekommt mein Kind eine Zahnspange erstattet?
Kieferorthopädie ist der Bereich mit den größten Unterschieden zwischen den Anbietern. Manche Tarife übernehmen einen Teil der Kosten, andere schließen sie aus. Wenn Kinder mitversichert sind, sollte dieser Punkt beim Vergleich ganz oben stehen.
Was passiert bei akuten Zahnschmerzen im Ausland?
Die Schmerzbehandlung im Notfall ist häufig schon in Basistarifen abgedeckt, unabhängig vom Land. Du suchst einen Zahnarzt auf, lässt dich versorgen und reichst die Rechnung ein. Die weiterführende Behandlung richtet sich dann nach deinem Zahnbaustein.
Dein nächster Schritt
Zahnleistungen gehören zu den Bereichen, in denen sich die Tarife am stärksten unterscheiden. Genau deshalb lohnt sich ein unabhängiger Vergleich, der zu deiner persönlichen Situation passt. Schreib uns einfach per WhatsApp oder über unser Kontaktformular, dann schauen wir uns gemeinsam an, welcher Zahnschutz für dich sinnvoll ist. Wir sind vor Ort in Dubai, persönlich erreichbar und kein Callcenter.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Beratung. Leistungen, Wartezeiten und Bedingungen unterscheiden sich je nach Versicherer und Tarif.