Krankenversicherung für digitale Nomaden: So bist du weltweit abgesichert

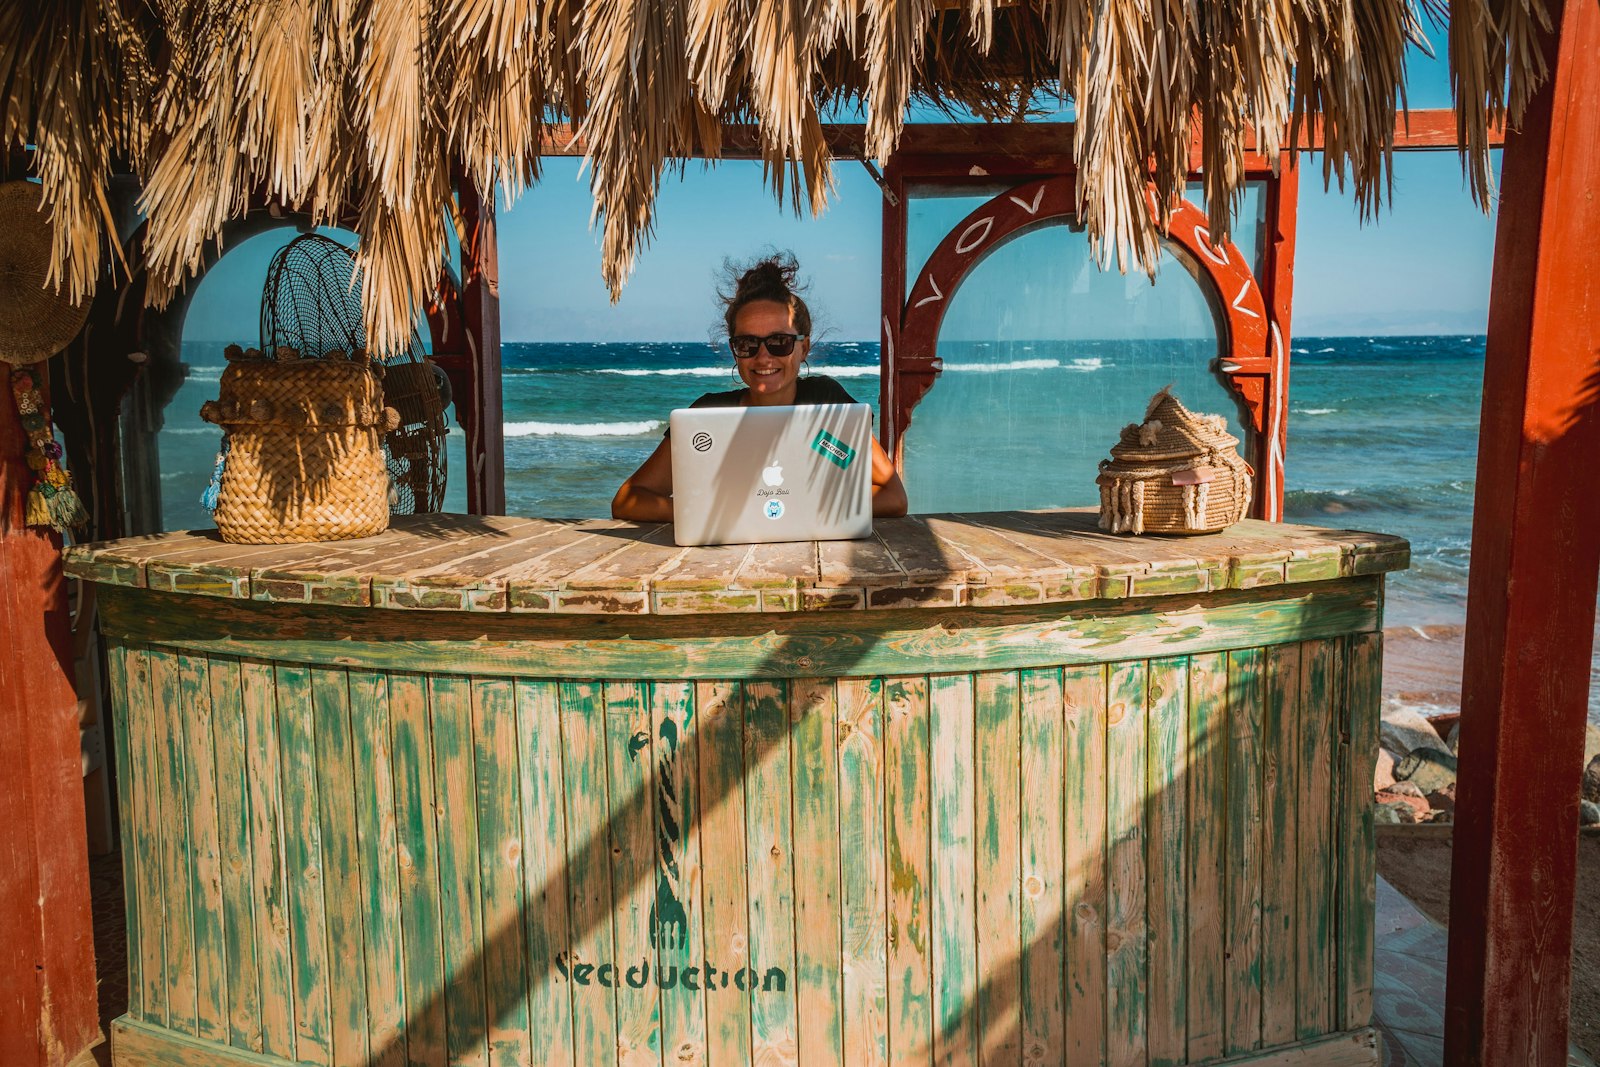
Als digitaler Nomade ist deine Welt das Büro. Du arbeitest mal aus Bali, mal aus Lissabon, mal aus Dubai und ziehst weiter, wann immer es dich woandershin zieht. Genau dieses Leben braucht eine Krankenversicherung, die mitzieht statt an einem Land zu kleben. Dieser Ratgeber zeigt dir, worauf es bei der Krankenversicherung für digitale Nomaden ankommt, welche Lösung zu deinem ortsunabhängigen Alltag passt und welche Fehler dich im Ernstfall teuer zu stehen kommen.
Warum digitale Nomaden eine besondere Lösung brauchen
Die meisten klassischen Krankenversicherungen sind an einen festen Wohnsitz gebunden. Sie gehen davon aus, dass du dauerhaft in einem Land lebst und dich dort behandeln lässt. Für dich als Nomade passt dieses Modell nicht. Du wechselst die Länder, hast keinen festen Lebensmittelpunkt und brauchst trotzdem jederzeit Zugang zu guter medizinischer Versorgung.
Eine reine Reiseversicherung ist dafür ebenfalls nicht gemacht. Sie deckt kurze Aufenthalte und Notfälle ab, lässt dich aber bei Routinebehandlungen, Vorsorge oder längeren Therapien im Stich. Was du wirklich brauchst, ist eine internationale Krankenversicherung. Sie ist für genau dein Leben konzipiert: weltweit gültig, dauerhaft angelegt und nicht an ein einzelnes Land gebunden.
Was eine gute Police für digitale Nomaden abdecken sollte
Nicht jeder Tarif passt zu einem ortsunabhängigen Leben. Achte bei der Auswahl vor allem auf diese Punkte:
- Echte weltweite Deckung. Dein Schutz sollte überall greifen, egal ob du gerade in Südostasien, Südeuropa oder am Golf bist. Prüfe, ob es geografische Einschränkungen gibt und ob auch Aufenthalte in deinem Heimatland mitversichert sind.
- Ambulante und stationäre Behandlung. Nicht nur der Notfall zählt. Arztbesuche, Krankenhaus und Vorsorge sollten enthalten sein, damit du dich auch um deine Gesundheit kümmern kannst, bevor etwas Ernstes passiert.
- Hohe oder unbegrenzte Jahreshöchstgrenze. Behandlungskosten können je nach Land schnell sehr hoch werden. Eine großzügige Obergrenze schützt dich davor, im falschen Moment selbst zahlen zu müssen.
- Freie Arzt- und Klinikwahl. Du willst dich dort behandeln lassen, wo du gerade bist, und selbst entscheiden, bei wem.
- Unkomplizierte Abwicklung im Leistungsfall. Wenn du in einem fremden Land krank wirst, brauchst du eine klare Erstattung und jemanden, der dir hilft, statt einer Hotline in einer anderen Zeitzone.
Flexibilität ist der entscheidende Faktor
Dein Leben ist nicht in Stein gemeißelt, und deine Versicherung sollte das auch nicht sein. Gute internationale Tarife lassen sich an deine Situation anpassen, wenn sich dein Reisemuster ändert oder du irgendwann doch sesshaft wirst. Achte darauf, dass dein Schutz mit dir wächst und sich nicht bei jedem Umzug neu verhandeln lässt.
Ein weiterer Vorteil: Wenn du vom ersten Zielland in ein nächstes weiterziehst, bleibt deine internationale Krankenversicherung bestehen. Du musst nicht in jedem Land neu abschließen, sondern behältst deinen Vertrag und deinen Ansprechpartner.
Die häufigsten Fehler digitaler Nomaden
- Zu lange auf eine Reiseversicherung setzen. Sie ist günstig und schnell abgeschlossen, deckt aber nur kurze Aufenthalte ab. Wer dauerhaft unterwegs ist, steht damit irgendwann ohne ausreichenden Schutz da.
- Nur auf den Preis schauen. Der günstigste Tarif ist selten der passende. Entscheidend ist, dass die für dich wichtigen Leistungen enthalten sind.
- Das Kleingedruckte überspringen. Wartezeiten, Ausschlüsse und Selbstbehalte stehen im Detail. Genau dort entscheidet sich, was im Leistungsfall wirklich gezahlt wird.
- Vorerkrankungen verschweigen. Das kann im Ernstfall zu Problemen führen. Besser offen klären und den Anbieter finden, der zu deiner Situation passt.
- Den Schutz erst dann angehen, wenn etwas passiert. Dann ist es zu spät. Kümmere dich um deine Versicherung, solange du gesund bist und in Ruhe vergleichen kannst.
Was kostet eine internationale Krankenversicherung für Nomaden?
Eine pauschale Zahl gibt es nicht, und jeder, der dir eine nennt, ohne deine Situation zu kennen, vereinfacht zu stark. Der Beitrag hängt vor allem ab von deinem Alter, den Regionen, in denen du Schutz brauchst, dem gewünschten Leistungsumfang und eventuellen Vorerkrankungen. Genau deshalb lohnt sich der Vergleich mehrerer Anbieter. Der gleiche Schutz kann je nach Versicherer spürbar unterschiedlich viel kosten.
Unabhängig vergleichen statt blind abschließen
Der größte Hebel für einen guten und fairen Tarif ist Unabhängigkeit. Ein unabhängiger Makler ist an keinen einzelnen Versicherer gebunden und vergleicht für dich die Tarife mehrerer internationaler Anbieter. So findest du nicht das, was sich am besten verkauft, sondern das, was zu deinem Leben unterwegs passt.
Bei EXPAT INSURANCE vergleichen wir über 19 Tarife von fünf internationalen Versicherern, persönlich und ohne Verkaufsdruck. Unsere Vergütung kommt als Courtage vom Versicherer, nicht von dir. Das heißt, die Beratung ist für dich kostenlos und wir haben keinen Grund, dir etwas aufzuschwatzen.
Du bist schon versichert? Du kannst trotzdem wechseln
Viele Nomaden haben bereits eine internationale Krankenversicherung, sind mit der Betreuung aber unzufrieden. Schlechte Erreichbarkeit, wechselnde Ansprechpartner, keine Hilfe im Leistungsfall. Was die wenigsten wissen: Du kannst deinen Betreuer wechseln, ohne deinen Tarif anzufassen. Dafür überträgst du einfach das Maklermandat zu uns. Dein Vertrag und deine Police bleiben unverändert, du bekommst nur einen besseren persönlichen Ansprechpartner, ohne zusätzliche Kosten.
Häufige Fragen
Reicht eine Reiseversicherung, wenn ich ständig unterwegs bin?
Dafür ist sie nicht gemacht. Sie deckt vor allem kurze Aufenthalte und Notfälle ab. Für ein dauerhaft ortsunabhängiges Leben brauchst du eine internationale Krankenversicherung.
Bin ich auch in meinem Heimatland abgesichert?
Die meisten internationalen Tarife decken auch Aufenthalte im Heimatland ab, oft zeitlich begrenzt pro Jahr. Wir erklären dir genau, was dein Tarif dabei vorsieht.
Was passiert, wenn ich das Land wechsle?
Deine internationale Krankenversicherung zieht mit dir um. Dein Schutz und dein fester Ansprechpartner bleiben, egal wohin es dich als Nächstes zieht.
Werde ich trotz Vorerkrankungen aufgenommen?
Das hängt vom Versicherer und deiner Gesundheitserklärung ab. Manche Vorerkrankungen werden mit Zuschlag oder Wartezeit aufgenommen, andere ganz normal. Wir prüfen das individuell und finden den Anbieter, der zu dir passt.
Dein nächster Schritt
Dein Leben ist flexibel, deine Absicherung sollte es auch sein. In einem kostenlosen und unverbindlichen Erstgespräch schauen wir uns deine Reisepläne an, vergleichen die passenden Tarife und finden gemeinsam die Lösung, die wirklich zu deinem Leben unterwegs passt. Melde dich einfach per WhatsApp oder über das Kontaktformular. Wir sind vor Ort in Dubai, persönlich erreichbar und kein Callcenter.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Beratung. Leistungen, Wartezeiten und Bedingungen unterscheiden sich je nach Versicherer und Tarif.